


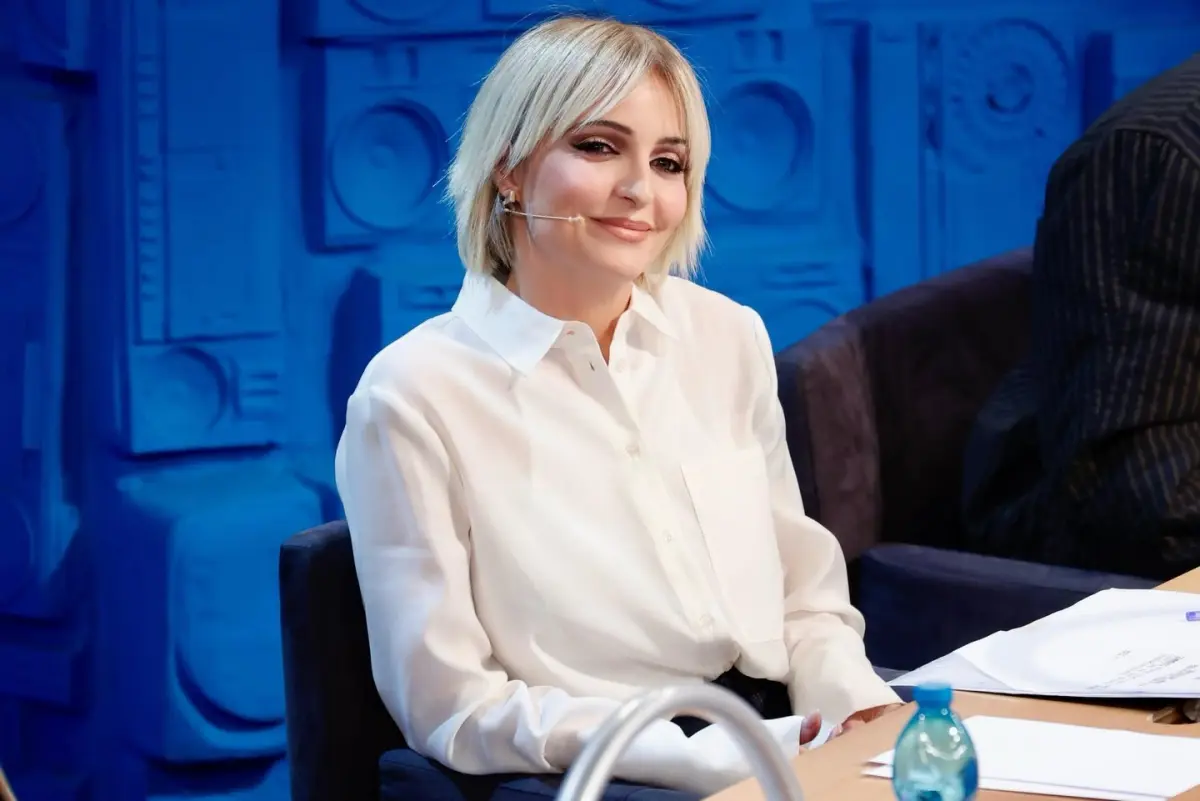
Quando squilla il telefono e dall'altra parte della cornetta qualcuno elenca dettagli precisi sulla nostra vita, il cervello smette di dubitare e inizia a fidarsi. È successo anche a Veronica Peparini, ex insegnante di Amici, che attraverso alcune Storie su Instagram ha condiviso la disavventura vissuta: una truffa telefonica orchestrata alla perfezione che le ha svuotato il conto corrente, lasciandole un saldo residuo di appena 4 euro.
Un finto operatore della sua banca l'ha contattata con il pretesto del bancomat effettivamente in scadenza, proponendo di inviare la nuova carta al nuovo indirizzo di residenza e citando correttamente quello vecchio. A rendere ancora più credibile la messinscena ci si è messo un tocco personale, con il truffatore che ha persino chiesto di salutare la figlia.
Convinta di parlare con un impiegato della propria filiale, la coreografa ha comunicato i dati per aggiornare le credenziali dell'home banking, ritrovandosi il mattino seguente con i risparmi spariti e con la notizia che l'istituto di credito non intendeva risarcirla. Una situazione delicata, affrontata in silenzio per non far preoccupare il marito Andreas Muller, impegnato nella casa del Grande Fratello Vip. Ma quando si subisce un raggiro del genere è davvero tutto perduto? Per capire come tutelarsi e quali diritti spettano ai risparmiatori, abbiamo chiesto aiuto all'avvocato Stefano Pazienza, analizzando cosa dice la legge sui rimborsi e le mosse da compiere subito dopo l'inganno.
La prima domanda che sorge spontanea dopo lo sfogo di Veronica Peparini riguarda il rifiuto dell'istituto di credito di restituire il denaro sottratto. Secondo l'avvocato Pazienza, un primo 'no' da parte della banca non chiude affatto la partita. La legge italiana sui servizi di pagamento tutela chi subisce prelievi o bonifici non autorizzati, prevedendo il rimborso entro la giornata operativa successiva alla segnalazione.
Bisogna però fare una distinzione tra chi si vede rubare le credenziali da terzi che agiscono sul conto e chi, ingannato, dispone personalmente un pagamento, perché nel secondo scenario la tutela diventa più complessa. Sul caso specifico della coreografa, il legale preferisce mantenere la cautela: "Ad oggi, non abbiamo molte evidenze, se non l'intervista rilasciata dalla signora Peparini: non sarebbe opportuno, quindi, pronunciarsi in modo definitivo sulla vicenda specifica perché non abbiamo abbastanza elementi".
Spesso gli istituti di credito negano la restituzione delle somme appellandosi alla cosiddetta colpa grave del correntista, accusato di essere stato poco prudente. La legge e le pronunce dell'Arbitro Bancario Finanziario (ABF) chiariscono però che una semplice svista non basta per far ricadere tutta la responsabilità sul cliente, in quanto è la banca a dover provare la corretta autenticazione e i fatti che dimostrerebbero la frode o la negligenza.
Come precisa l'avvocato Pazienza: "La colpa grave non coincide con una qualsiasi disattenzione: richiede una violazione particolarmente seria degli obblighi di prudenza e di protezione delle credenziali". Anche l'uso dell'autenticazione forte tramite app o codici temporanei non dimostra da solo che la vittima abbia autorizzato consapevolmente il pagamento.
Un altro aspetto centrale riguarda lo spoofing, la tecnica che permette ai truffatori di falsificare l'identità del mittente, facendo apparire sul display del telefono il numero ufficiale della banca o inserendo il messaggio truffaldino nella stessa chat degli SMS autentici. Pur trattandosi di un elemento che può ingannare anche una persona attenta, non garantisce un risarcimento automatico, dato che esistono anche soluzioni intermedie come il concorso di responsabilità riconosciuto in diverse pronunce dell'ABF.
L'avvocato invita quindi a evitare facili automatismi: "Né ‘hai dato i codici, perdi tutto’, né ‘c’era lo spoofing, la banca paga sempre’". Resta comunque un punto fermo: la richiesta telefonica dei codici di accesso all'home banking è un segnale di allarme che non va mai sottovalutato.
Quando ci si accorge che il conto corrente è stato svuotato, il panico rischia di far perdere minuti preziosi. La tempestività è invece l'arma più efficace per limitare i danni e costruire una solida richiesta di rimborso. "La priorità è fermare altre sottrazioni" sottolinea l'avvocato Pazienza, che indica una sequenza precisa di azioni da mettere in pratica senza esitazioni:
Un dettaglio importante riguarda le tempistiche: non serve aspettare di avere in mano il verbale della denuncia per avvisare la banca e avviare la pratica di disconoscimento. La segnalazione all'istituto deve essere immediata e lasciare passare del tempo può complicare il recupero delle somme. Su questo punto il legale è molto chiaro: "La contestazione va fatta senza indugio. I tredici mesi dall’addebito sono il limite massimo ordinario, non un tempo da lasciar trascorrere".
In questa fase è fondamentale non farsi prendere dall'impulso di cancellare dal telefono le tracce dell'inganno. Bisogna conservare scrupolosamente ogni singolo elemento: gli SMS fraudolenti, l'intera cronologia della chat, il registro delle chiamate con data, ora e durata, eventuali email o link ricevuti e persino i messaggi autentici della banca con gli avvisi di accesso o le conferme di pagamento. Fare subito degli screenshot completi, salvando anche una copia di sicurezza, può rivelarsi decisivo.
"Per dimostrare lo spoofing, ad esempio, può essere decisivo vedere che il messaggio truffaldino compariva nella stessa conversazione dei messaggi autentici", spiega il legale, ricordando come le autorità di controllo valutino con estrema attenzione queste prove visive.
Se dopo aver presentato reclamo scritto la banca risponde con un secco rifiuto oppure lascia passare quindici giorni lavorativi senza fornire riscontro, il risparmiatore non è obbligato ad affrontare subito una causa civile lunga e costosa. Esiste infatti uno strumento molto più accessibile: il ricorso all'Arbitro Bancario Finanziario, che si presenta online entro dodici mesi dal reclamo, non richiede l'assistenza obbligatoria di un avvocato e prevede un contributo minimo di appena 20 euro per controversie fino a 200mila euro.
Pur non trattandosi di una sentenza esecutiva, il mancato rispetto della decisione comporta per la banca una sanzione reputazionale. Come chiarisce l'esperto: "È uno strumento accessibile, ma va preparato bene: cronologia chiara, documenti e contestazioni precise. La decisione non è una sentenza esecutiva: se la banca non la rispetta, l’inadempimento viene pubblicato e resta possibile rivolgersi al giudice".
Per evitare di arrivare a questo punto, la prevenzione resta la migliore difesa. I truffatori utilizzano tecniche raffinate di ingegneria sociale: sfruttano informazioni reali reperite online o tramite fughe di dati, come un trasloco o la scadenza di una carta, per abbassare le difese emotive della vittima. Proprio come accaduto nel caso di Veronica Peparini, in cui il riferimento alla figlia ha reso la chiacchierata familiare e rassicurante: "Sfruttando la notorietà del personaggio, il truffatore ha chiesto alla Peparini di salutare sua figlia, in questo modo si è spostata la conversazione su temi personali e questo ha certamente aiutato ad acquisire la fiducia della persona truffata".
Per non cadere in queste trappole bastano poche regole chiare. Un vero operatore bancario non chiederà mai telefonicamente o via messaggio di dettare la password dell'home banking, il PIN del bancomat o i codici temporanei generati dall'app, né proporrà mai di spostare i risparmi su un presunto conto sicuro o di installare programmi per controllare a distanza il dispositivo.
Di fronte a qualsiasi telefonata sospetta, la mossa vincente è una sola: riagganciare subito e richiamare in autonomia il numero verde ufficiale. L'avvocato Pazienza ribadisce infatti che i dati personali conosciuti dall'interlocutore non bastano a garantire la sua identità: "Quei codici servono a voi per utilizzare i servizi attraverso i canali ufficiali: non devono essere dettati a chi vi chiama".


Un progetto di

Quotidiano telematico. Registrato al n.12/2015 del 21 gennaio 2015 Tribunale di Roma.

 SCARICA TAG24 SU ANDROID
 SCARICA TAG24 SU IOS